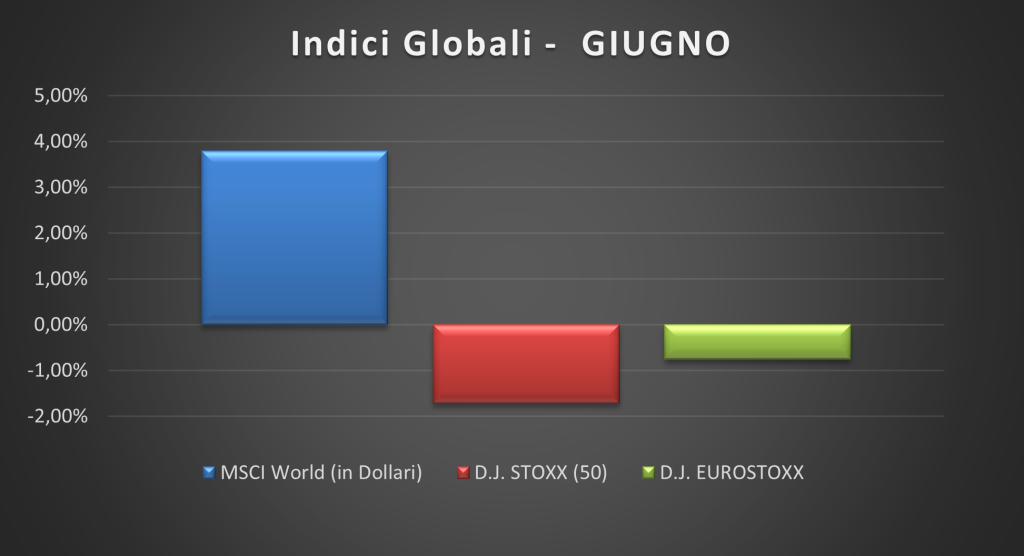
Continua la ripresa dei mercati anche nel mese di giugno che chiude con una performance globale di +3,80% (MSCI World (in Dollari)
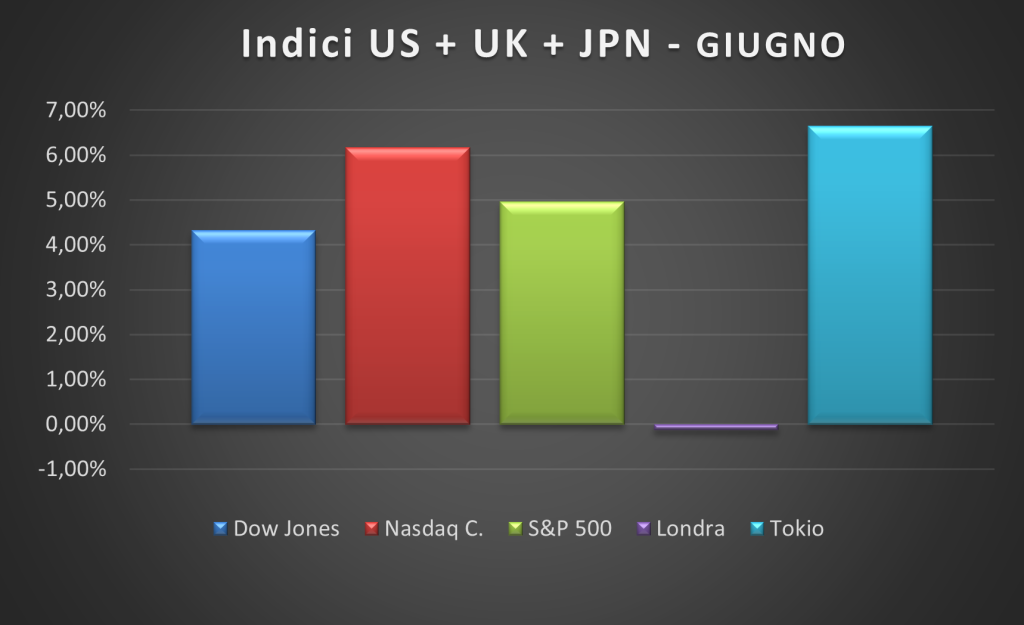
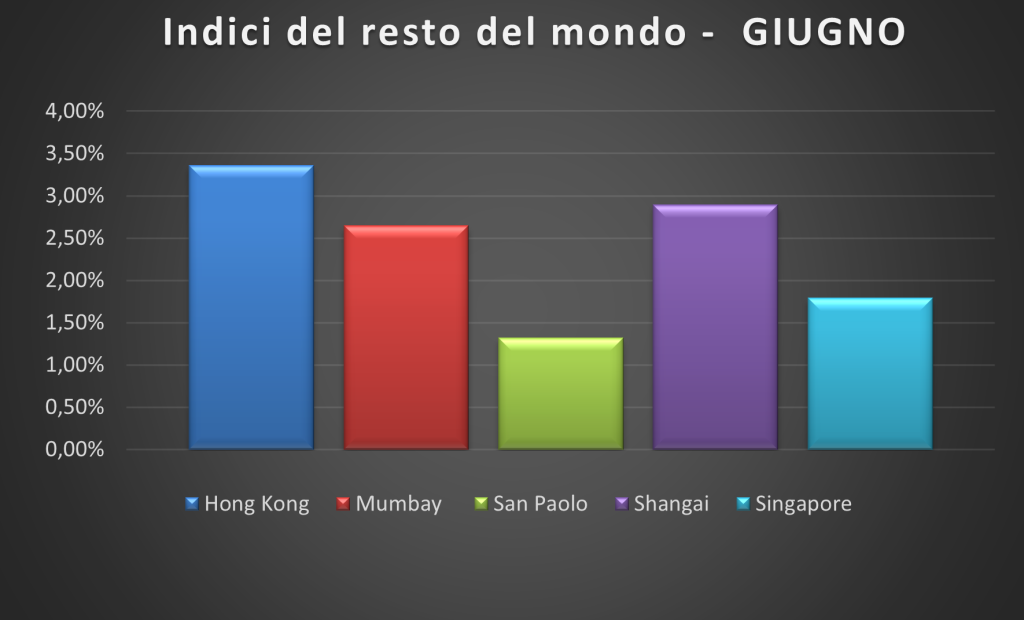
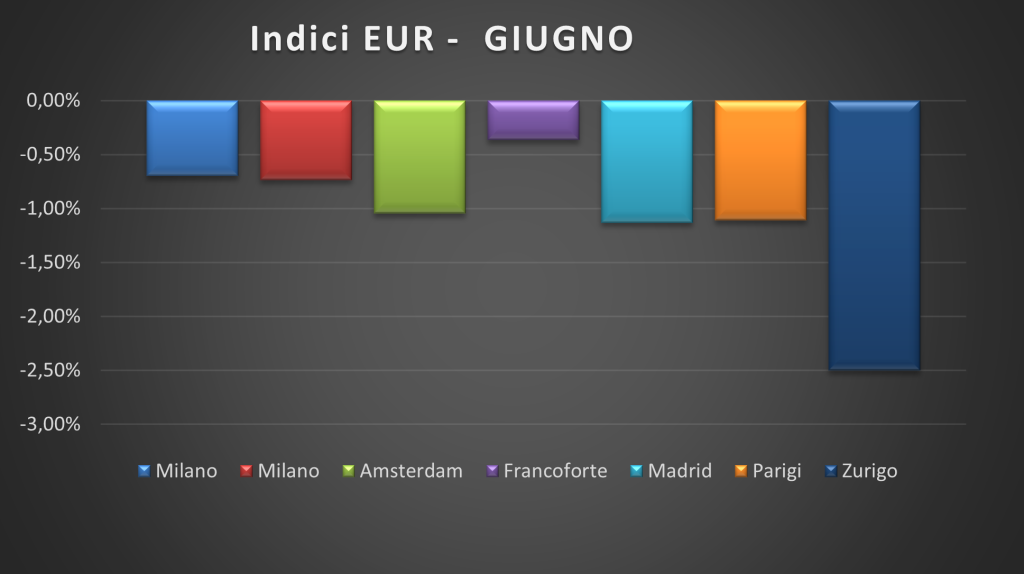
Il passo tuttavia è differente a seconda delle piazze che guardiamo: in Europa i listini stornano leggermente i buoni risultati registrati da inizio anno e giugno viene archiviato con una media del -1%, mentre sia oltre atlantico sia sulle piazze asiatiche le performance è positiva con un +3% di media. Interessante la variazione mensile di Tokio con un bel rally di +6,67%.
Nonostante le forti emozioni primaverili le Borse chiudono il primo semestre del 2025 in netta ripresa, forti dei dati sulla crescita economica ridimensionata ma presente, con maggiori soddisfazioni sul fronte europeo, premiato forse dalla stabilità della politica economica, e qualche franata di Wall Street. Il vero dato da osservare è che tutta questa incertezza politica porta con se una svalutazione del dollaro, da inizio anno più del 10%, e rendimenti in ambito obbligazionario sui titoli di Stato, EU ed US coperti dal cambio, appena appena positivi.
Le questioni ancora aperte restano quella tariffaria, che sarà definita nei prossimi mesi e quella bellica per la qualche è impossibile definire tempistiche. L’apertura del fronte iraniano complica ancor di più un quadro di conflitti mondiali che sembra navigare nella direzione opposta a quella dello slogan nella campagna elettorale trumpiana “porre fine alla guerra in Ucraina in 24 ore”.
In questo scenario ovviamente l’asset energetico si muove parecchio con una performance di giugno per il brent di +9% circa (sta già in parte rientrando) mentre l’oro consolida i prezzi restando sui massimi e registra per il semestre un +11% al netto del cambio €/$.